Domain existenzgründungen.de kaufen?
Wir ziehen mit dem Projekt
existenzgründungen.de um.
Sind Sie am Kauf der Domain
existenzgründungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain existenzgründungen.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Gründungsleitfaden für technisch qualifizierte Start-Up-Gründer im Bereich E-Business, Taschenbuch von Wasilij Philippov, Diplomica Verlag GmbH,Gründungsleitfaden Für Technisch Qualifizierte Start-up-gründer Im Bereich E-business, Taschenbuch Von Wasilij Philippov, Diplomica Verlag Gmbh, 978-3-8428-9348-1, Seitenanzahl: 14844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Röthlisberger, Tom: START-UP VENTURESTART-UP VENTURE , Von der Leidenschaft über die Idee bis zum erfolgreichen Start-up - so lesen sich Gründerstorys. Doch was brauchst du, um ein Start-up erfolgreich aufzubauen? Wie überzeugst du Investoren, dass deine Idee für ein richtiges Unternehmen taugt? Wie erreichst du den Product Market Fit? Antworten darauf gibt dir der Start-up-Unternehmer und Angel Investor Tom Röthlisberger in seinem neuen Buch. Kompakt und anschaulich illustriert er, was in den ersten drei Jahren der Gründung auf dich zukommt und wie du diese Herausforderungen bewältigst. Tom begleitet dich auf deiner Start-up-Journey Schritt für Schritt. Von der Zusammenstellung des Gründerteams über die Entwicklung des Business Models, dem Überzeugen von Investoren und die Gewinnung zahlender Kund:innen bis hin zur passenden Vermarktungsstrategie führt er dich durch alle Phasen des Start-up-Lebens. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20240524, Autoren: Röthlisberger, Tom, Seitenzahl/Blattzahl: 232, Keyword: Businessplanung; E-Commerce Strategien; Geschäftsidee; Geschäftsmodell; Innovationsmanagement; Startup; Startupplanung; Strategische Unternehmensplanung; digitale Geschäftsmodelle, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Wettbewerb / Wirtschaft~Kommunikation (Unternehmen)~Unternehmenskommunikation, Fachkategorie: Strategisches Management~Geschäftswettbewerb~Businesskommunikation und -präsentation, Warengruppe: TB/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 209, Breite: 144, Höhe: 13, Gewicht: 316, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der ultimative Klo-Adventskalender für Start-up-Gründer, Taschenbuch von Sofia Richter, Tiptop, 978-3-696-10829-8Der Ultimative Klo-adventskalender Für Start-up-gründer, Taschenbuch Von Sofia Richter, Tiptop, 978-3-696-10829-8, Seitenanzahl: 10012,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
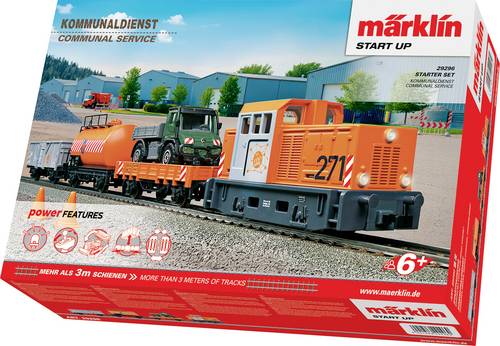
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.147,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **

Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Erfolgsfaktoren bei der Unternehmensgründung. Dargestellt an einem Start-Up-Unternehmen für Musicsharing, Taschenbuch von Dennis Karzek, GRIN,Erfolgsfaktoren Bei Der Unternehmensgründung. Dargestellt An Einem Start-up-unternehmen Für Musicsharing, Taschenbuch Von Dennis Karzek, Grin, 978-3-668-66324-4, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gründungsleitfaden für technisch qualifizierte Start-Up-Gründer im Bereich E-Business, Taschenbuch von Wasilij Philippov, Diplomica Verlag GmbH,Gründungsleitfaden Für Technisch Qualifizierte Start-up-gründer Im Bereich E-business, Taschenbuch Von Wasilij Philippov, Diplomica Verlag Gmbh, 978-3-8428-9348-1, Seitenanzahl: 14844,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Röthlisberger, Tom: START-UP VENTURESTART-UP VENTURE , Von der Leidenschaft über die Idee bis zum erfolgreichen Start-up - so lesen sich Gründerstorys. Doch was brauchst du, um ein Start-up erfolgreich aufzubauen? Wie überzeugst du Investoren, dass deine Idee für ein richtiges Unternehmen taugt? Wie erreichst du den Product Market Fit? Antworten darauf gibt dir der Start-up-Unternehmer und Angel Investor Tom Röthlisberger in seinem neuen Buch. Kompakt und anschaulich illustriert er, was in den ersten drei Jahren der Gründung auf dich zukommt und wie du diese Herausforderungen bewältigst. Tom begleitet dich auf deiner Start-up-Journey Schritt für Schritt. Von der Zusammenstellung des Gründerteams über die Entwicklung des Business Models, dem Überzeugen von Investoren und die Gewinnung zahlender Kund:innen bis hin zur passenden Vermarktungsstrategie führt er dich durch alle Phasen des Start-up-Lebens. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20240524, Autoren: Röthlisberger, Tom, Seitenzahl/Blattzahl: 232, Keyword: Businessplanung; E-Commerce Strategien; Geschäftsidee; Geschäftsmodell; Innovationsmanagement; Startup; Startupplanung; Strategische Unternehmensplanung; digitale Geschäftsmodelle, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Wettbewerb / Wirtschaft~Kommunikation (Unternehmen)~Unternehmenskommunikation, Fachkategorie: Strategisches Management~Geschäftswettbewerb~Businesskommunikation und -präsentation, Warengruppe: TB/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 209, Breite: 144, Höhe: 13, Gewicht: 316, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Der ultimative Klo-Adventskalender für Start-up-Gründer, Taschenbuch von Sofia Richter, Tiptop, 978-3-696-10829-8Der Ultimative Klo-adventskalender Für Start-up-gründer, Taschenbuch Von Sofia Richter, Tiptop, 978-3-696-10829-8, Seitenanzahl: 10012,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.147,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kundenfürsorge und Kostendruck im privaten und ambulanten Pflegedienst. Motivation zur Selbstständigkeit der Gründer im Landkreis Vechta, TaschenbuchKundenfürsorge Und Kostendruck Im Privaten Und Ambulanten Pflegedienst. Motivation Zur Selbstständigkeit Der Gründer Im Landkreis Vechta, Taschenbuch Von Tim Hilmes, Grin, 978-3-346-50822-5, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgsfaktoren bei der Unternehmensgründung. Ein Start-Up Unternehmen für Car-Sharing, Taschenbuch von Scarlett Poppele, GRIN, 978-3-668-79244-9Erfolgsfaktoren Bei Der Unternehmensgründung. Ein Start-up Unternehmen Für Car-sharing, Taschenbuch Von Scarlett Poppele, Grin, 978-3-668-79244-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.